PTAの予算案の作り方 — 見本の表と、収入・支出の見込みの立て方
公開日 執筆:PTAぽけっと
年度末になると、PTAの会計担当は決算書と並んで、次の年度の予算案(予算書・収支予算書とも呼ばれます)を用意します。予算案は総会で承認を受け、1年間のお金の使い方の基準になります。
この記事では、PTAの予算案に載せるもの、見本の表、収入と支出の見込みの立て方、予備費と繰越金の考え方、年度の途中で予算が足りなくなったときの扱いを順に説明します。書き手は、PTA役員として会計の作業をそばで見てきた立場です。会計担当として自分で手を動かした経験ではないため、細かな処理は、所属するPTAの会計規程と前年の書類を優先してください。
予算案は誰がいつ作るのか
予算案は、会計担当が役員と相談しながら作り、役員会で確認したうえで総会に出します。総会では、前年度の決算書と今年度の予算案を続けて審議することが多いため、決算と予算案づくりは同じ時期に重なります。
誰がいつまでに作るのかは、前年の担当者に聞いておくと、総会の日から逆算して準備を始められます。
予算案に載せるもの
様式はPTAごとに決まっていることが多く、前年の様式をそのまま使うのが基本です。一般的には次の項目が並びます。
- 収入の部(前年度繰越金、会費、補助金など)
- 支出の部(科目ごとの支出と予備費)
- 科目ごとの前年度予算額と今年度予算額、その差(「増減」「比較増減」と書く様式もあります)
- 備考(予算額の根拠。例えば「会費 1,200円×400世帯」など)
予算案では、収入の合計と支出の合計を同じ額にそろえる様式が多く見られます。収入から支出を引いて残る分は、予備費として支出の部に入れます。
予算案の見本(収支予算書の例)
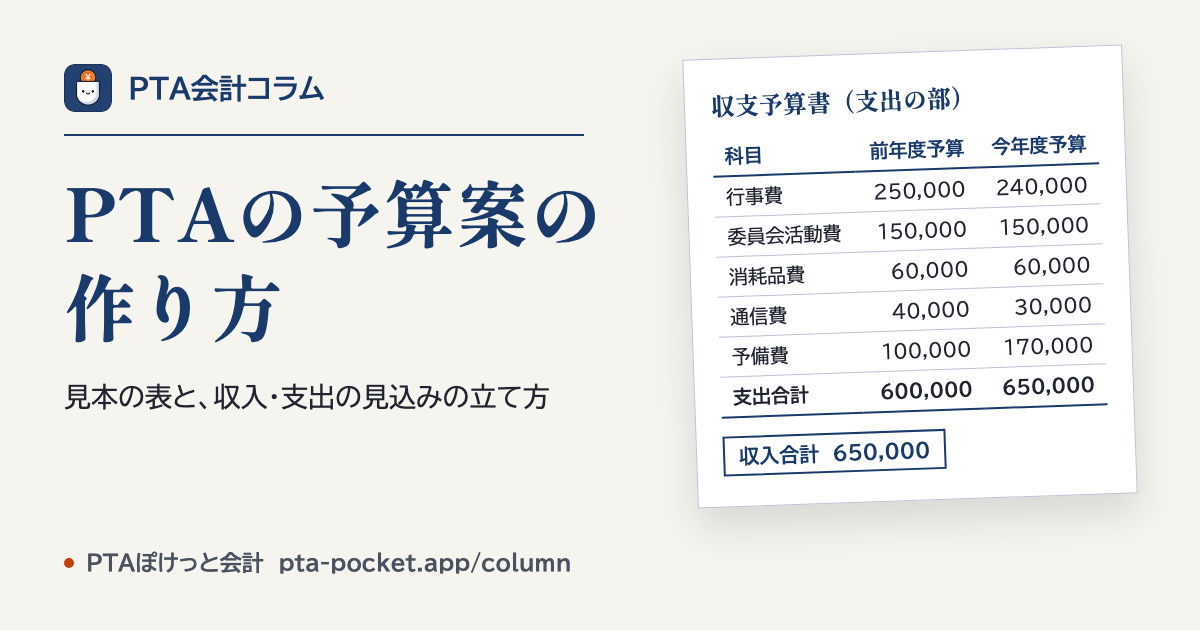
見本にすると、次のような表になります(数字は説明用です)。前年度の欄には、前年度に総会で承認された予算額を書きます。
| 科目 | 前年度予算 | 今年度予算 | 増減 |
|---|---|---|---|
| 前年度繰越金 | 100,000 | 150,000 | 50,000 |
| 会費 | 480,000 | 480,000 | 0 |
| 補助金 | 20,000 | 20,000 | 0 |
| 収入合計 | 600,000 | 650,000 | 50,000 |
| 科目 | 前年度予算 | 今年度予算 | 増減 |
|---|---|---|---|
| 行事費 | 250,000 | 240,000 | ▲10,000 |
| 委員会活動費 | 150,000 | 150,000 | 0 |
| 消耗品費 | 60,000 | 60,000 | 0 |
| 通信費 | 40,000 | 30,000 | ▲10,000 |
| 予備費 | 100,000 | 170,000 | 70,000 |
| 支出合計 | 600,000 | 650,000 | 50,000 |
この見本では、前年度の決算で残った15万円が今年度の前年度繰越金になり、収入合計が5万円増えています。通信費は前年度の決算額(3万円)に合わせて減らし、収入合計と支出合計の差を予備費に入れて、両方を65万円にそろえています。
補足
前年度繰越金は、前年度の決算が確定するまで決まりません。決算より先に予算案を作る場合は見込みの額で作り、決算が確定したら差し替えます。
予算案を作る手順
- 前年度の決算書と予算書、今年度の行事予定を手元にそろえる
- 前年度繰越金を、決算書の次年度繰越金から写す
- 会費や補助金など、収入の見込みを出す
- 科目ごとに支出の見込みを出す
- 収入合計と支出合計の差を予備費に入れ、両方の合計をそろえる
- 前年度の予算額と並べて増減を出し、大きく変えた科目には備考に理由を書く
- 役員会で確認し、総会に出す
収入の見込みの立て方
会費は、会員の数と会費の額から出します。世帯ごとに会費を集めるPTAでは、兄弟姉妹が同じ学校に通う世帯を1つと数えるため、児童数と世帯数は一致しません。前年の名簿や会費の集金記録から、世帯の数を確かめてください。転入・転出や入会・退会で年度の途中に数が変わることもあるため、少し控えめに見込むと安心です。
学校や地域の団体などからの補助金は、金額が決まっていれば確定額を、決まっていなければ前年度の額を目安にします。バザーなどの事業収入は、年によって増減が大きいので、過去数年の決算額を見て控えめに見込みます。
支出の見込みの立て方
支出は、前年度の予算額ではなく、前年度の決算額を出発点にします。予算額だけを見ていると、毎年使い切れずに残っている科目に気づけないためです。
- 毎年同じように行う行事は、前年度の決算額を目安にする
- 今年度に新しく始める行事、やめる行事、回数が変わる行事は、その分を足したり引いたりする
- 委員会ごとに予算を分けるPTAでは、各委員会の委員長に必要な額を聞いてから決める
- 印刷や郵送の値上がりなど、分かっている値上がりは見込んでおく
- 前年度に予算を大きく超えた科目、大きく余った科目は、理由を確かめてから額を決める
前年度の決算書の差額の欄を見ると、予算と実際の差が大きかった科目がすぐに分かります。
予備費と繰越金の考え方
予備費は、予定していなかった支出に備えるお金です。予備費をどこまで使ってよいか、使うときに誰の承認が要るかは、会計規程で決まっていることが多いので確かめておきます。
前年度繰越金をどれだけ今年度に使うかも、PTAによって考え方が違います。繰越金の使い道を大きく変えるときは、役員会で話し合い、総会で説明できるようにしておきます。
年度の途中で予算が足りなくなったら
年度の途中で、ある科目の予算が足りなくなることがあります。そのときの扱いは、会計規程で決まっているのが一般的です。主に次のやり方があります。
- 予備費から充てる
- 余っている別の科目から回す(流用)
- 予算そのものを組み直し、役員会や総会で承認を受ける(補正予算)
どのやり方でも、いつ、どの科目から、いくら回したかを記録に残しておきます。決算書を作るときに、予算額と決算額の差を説明する根拠になります。
実際にあった例
筆者が役員を務めたPTAでは、決算の時期に合わせて、本部が各委員会から翌年度に必要な予算の希望を集め、それを予算案に反映していました。よほどのことがない限り、希望はそのまま予算案に入ります。予算案そのものは、前年のExcelのファイルを複製し、数字だけを書き換えて作っていました。
予算の枠は例年をほぼ踏襲していて、実際に使った額も予算から大きく外れることはありませんでした。万一はみ出した場合は、予備費から出すことになっていました。
繰越金が多く残っていたときには、子どものための組織なのだから、子どものための大きな行事に使ってみてはどうか、という案を筆者から出したこともあります。
予算案と決算書のつながり
総会で承認された予算案の金額は、その年度の決算書の「予算額」の欄にそのまま写します。決算書の差額の欄は、予算案でどれだけ見込みが当たったかを示すものです。
予算案の科目と決算書の科目をそろえておくと、決算のときに転記で迷いません。科目を増やしたり名前を変えたりしたときは、決算書の様式も合わせて直しておきます。決算書の作り方は、次の記事で説明しています。
関連記事PTAの決算書の作り方 — 見本の表と、数字が合わないときの見直し方
 PTAぽけっと会計では
予算の入力も、スマホだけで完結します。パソコンは要りません。「前年度の予算を反映する」を押すと、前年度の予算額が今年度の空欄に入るので、変える科目だけを直せば予算案ができあがります。前年度繰越金は、前年度の決算を確定すると自動で入ります。入力した予算は予算案としてPDFで出せるほか、その年度の決算書の予算額の欄にもそのまま使われるので、転記はいりません。年度の途中でも、委員会ごとに予算をどれだけ使ったかをスマホで確かめられます。
PTAぽけっと会計のご案内
スマホだけで、申請から決算書づくりまで進められるPTA会計のアプリです。
- 2028年3月31日まで無料(その後も自動で有料にはなりません)
- お申し込みから通常2〜3日で使い始められます